másik otthont vásárolnak, az az elv érvényesül, hogy az újvagyontárgy az eredeti helyébe lép. Az új ingatlan különvagyonnak tekinthető, feltéve, hogy teljes egészében ugyanabból a forrásból szerezték. Ha azonban a vételárba közös vagyont is bevittek, úgynevezett vegyes tulajdoni viszony keletkezik: a különvagyonból származó rész azé a házastársé marad, aki az örökséget (vagy ajándékot) kapta, míg a fennmaradó – közös vagyonból finanszírozott – rész a házastársak között oszlik meg. 5) Ingatlan-nyilvántartási bejegyzések. Az ingatlan-nyilvántartási bejegyzések jelentősek, de nem feltétlenül döntőek. Még ha csak az egyik házastárs szerepel is tulajdonosként, az ingatlan jogi státuszát
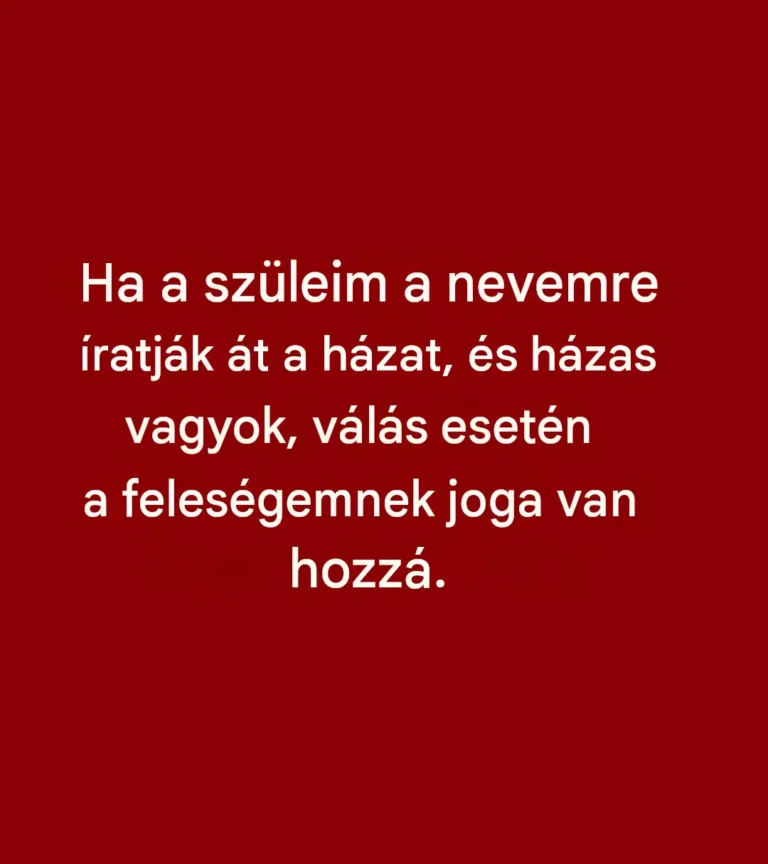
A házasságkötéskor a szülőktől kapott ház: válás esetén osztoznak rajta, vagy sem?